Posts mit dem Label Gastbeitrag werden angezeigt. Alle Posts anzeigen

Donnerstag, 29. September 2016

Kredithaie: Abzocke bei Privatkrediten

Heute möchte ich einen Gastbeitrag über Privatkrediten veröffentlichen. 

Wer dringend Geld benötigt, läuft oft Gefahr, Opfer eines Kredithais zu werden. Denn die unseriösen Anbieter privater Darlehen erkennen schnell, wer leichte Beute ist.

Der bevorzugte Lebensraum der räuberischen Spezies, die zur Beitreibung fälliger Raten mitunter sogar vor Gewaltandrohung nicht zurückschreckt, ist das Internet: Dort gibt sie sich mithilfe professionell wirkender Webseiten den Anschein der Seriosität.

Außerdem kann der finanziell in Bedrängnis Geratene ihr auch über Postwurfsendungen begegnen, die er in seinem Briefkasten vorfindet.

Woran man unseriöse Kreditanbieter erkennt


Auffälligstes Merkmal von Abzocker-Angeboten ist ihre marktschreierische Sprache: Der Werbende verspricht mit blumigen Worten viel, nennt aber keine konkreten Vertragsbedingungen.

Der unter Druck stehende Kredit-Interessent bekommt dadurch das Gefühl, den benötigten Geldbetrag fast zum Nulltarif zu bekommen.

Unseriöse Kredit-Angebote erkennt man außerdem daran, dass die Kreditgeber nicht bei der deutschen Bundesanstalt für Finanzaufsicht (BaFin) eingetragen sind: Ehrliche Geschäftsleute haben meist einen entsprechenden Vermerk in den AGB oder im Impressum ihrer Webseite.

Mitunter sind allerdings auch Kreditvermittler mit Banklizenz mit unseriösen Machenschaften unterwegs.

Da zu hohe Zinssätze sittenwidrig sind, der Gesetzgeber aber nicht genau definiert hat, ab welchem Prozentsatz die Sittenwidrigkeit beginnt, sollte der Kreditsuchende besonders vorsichtig sein, wenn der Anbieter einen Zinssatz von wesentlich mehr als 12 Prozent ansetzt. Effektivzinssätze von mehr als 30 % sind für derartige Verträge nichts Seltenes.

 Bei Krediten ohne Schufa empfiehlt es sich, den Kreditgeber ebenfalls genau unter die Lupe zu nehmen. Denn Menschen mit schlechter Bonität sind in einer besonders schlimmen Situation, da sie schon von diversen Banken Absagen erhalten haben.

Doch ist nicht jeder Anbieter schufafreier Kredite automatisch ein Kredithai: Schweizer Banken beispielsweise haben keinen Zugriff auf die Schufa-Dateien und schützen sich vor eventuellen Zahlungsausfällen, indem sie höhere Zinssätze und Sicherheiten verlangen.

Worauf der Kreditsuchende ebenfalls achten sollte


Personen, die auf der Suche nach einem seriösen Privatkredit sind, sollten von dem vermeintlich lukrativen Angebot Abstand nehmen, wenn

- Vorauszahlungen verlangt werden
- weitere Verträge (meist Lebens- oder Haftpflichtversicherungen) abzuschließen sind
- die Verzugszinsen extrem hoch sind.

Erwartet der Anbieter den Ausgleich von Auslagen, Vermittlungs- und Bearbeitungsgebühren schon im Voraus oder soll der Antragsteller für weitere Informationen eine teure Hotline-Nummer anrufen, sollte man die Finger davon lassen: Die "Kreditvermittler" verdienen ihr Geld nämlich mit den Nebenkosten und den Gebühren für die teuren Anrufe.

Auch die kostenpflichtige Zusendung weiterer Kreditunterlagen erhöht das Einkommen der Kriminellen.

Eine beliebte Methode der Kredithaie besteht darin, mit den Kreditsuchenden Hausbesuche auszumachen und sich dann zusätzliche Verträge unterzeichnen zu lassen, die angeblich den Kredit besichern und die Aussicht auf eine Kreditzusage erhöhen.

Hat der Kunde sie unterschrieben, erhält er das Darlehen trotzdem nicht. Da die Absage zu spät erfolgt, kann er die Verträge nicht mehr kündigen und steht letztendlich mit noch höheren Schulden da. In anderen Fällen sind die Verträge nutzlos.

Alternativen zu unseriösen Kreditangeboten


Verbraucher, die ohnehin schon verschuldet sind, sollten es sich gut überlegen, noch mehr Schulden aufzuhäufen. Das gilt vor allem dann, wenn man mit dem Geld keine dringend erforderlichen Anschaffungen tätigen muss. Bei der Finanzierung der nächsten Urlaubsreise helfen notfalls auch die Verwandten. Bei ihnen ist man zudem vor Wucherzinsen sicher.

Wer keine schlechte Bonität hat, sollte versuchen, sich über Portale wie Auxmoney um einen Kredit von privat zu bewerben. Für diese Darlehen fallen nur geringe Gebühren an. Allerdings benötigt man mitunter recht viele Argumente, um die privaten Geldgeber von der Sinnhaftigkeit seines Vorhabens zu überzeugen.

Montag, 29. Dezember 2014

Best of Der goldene Adler 2014

“Study the past if you would define the future.” ― Confucius

2014 ist bald zu Ende und der Blog “Der goldene Adler” ist mehr als 2 Jahre alt. September 2012 war das Geburtsjahr von diesem Blog.

Im letzten Jahr wurden 38 Artikel (7 davon Gastbeiträge) auf „Der goldene Adler“ Blog veröffentlicht. Während dieser Zeit sind die Besucherzahlen durch regelmäßige Besucher, Backlinks in anderen Finanzblogs und Google-Suchergebnisse kontinuierlich gestiegen. Ich denke, „Der goldene Adler“ hat sich weiterhin einen guten Platz bei den deutschsprachigen Finanzblogs geschaffen.


Ich möchte diesen Post zum Anlass nehmen, das „Best of der goldene Adler 2014“ aufzulisten. Es besteht aus den meistgelesenen Posts seit Anfang 2014.

Zusätzlich möchte ich die wenig gelesenen Artikel und meine persönlichen Favoriten auflisten, weil einige gute Artikel von den Anfangszeiten aufgrund der damaligen Unbekanntheit des Blogs weniger gelesen wurden.

Ich wünsche allen meinen Lesern ein frohes neues Jahr!

Ich hoffe, Sie werden meinen Blog weiterhin verfolgen, mit Anregungen den Inhalt bereichern und meinen Blog weiterempfehlen.

Viel Erfolg für 2015 und viel Spaß beim Lesen des goldenen Adlers!

Meistgelesene Artikel
  1. Dividenden für langfristigen Vermögensaufbau
  2. Vermögensaufbau für Menschen mit wenig Zeit
  3. Monatlich Geld sparen und automatisch Vermögen aufbauen
  4. Ein finanzieller Rückblick auf 2013 – Einnahmen
  5. Eine Liste der Dividenden-ETFs für Ihr Portfolio
Am wenigsten gelesene Artikel
  1. Auswandern in die USA
  2. Erfolgreiche Unternehmen, Geschäftszahlen und Fundamentalanalyse
  3. Wie kann ich ein Unternehmen besitzen?
Der goldene Adler Favoriten

Mittwoch, 15. Oktober 2014

Devisenhandel – was ist das und lohnt es sich?

Heute möchte ich einen neuen Gastbeitrag über Devisenhandel veröffentlichen.

Täglich werden geübte Geldanleger sowie Einsteiger, mit Begriffen wie New Yorker Börse oder Nasdaq500, Investment Strategien oder Aktienkursen konfrontiert.
Aber wenn man über Devisenhandel spricht, können sich die meisten nichts Konkretes darunter vorstellen oder welche Investitionsmöglichkeiten bestehen.

Als allererstes eine kurze Einführung, was mit Devisenhandel gemeint ist. Wenn man das reine Handelsvolumen betrachtet, ist Forex Trading oder auch Devisenhandel, eigentlich der größte Handelsmarkt der Welt. Der Markt konzentriert sich auf Kauf und Wiederverkauf von Währungen und trägt somit zu der Entwicklung eines gänzlich neuen Konzepts von „Geld-Markt“ bei. Das Forex Trading wird von finanziellen Institutionen angeboten, mitunter von Versicherungsgesellschaften, aber in den meisten Fällen wird es von spezialisierten Forex Brokern angeboten. Obwohl es sich, wie bereits erwähnt, um den größten Handelsmarkt auf der Welt handelt, setzten sich wenige private Geldanleger damit auseinander.
Aus eben diesem Grund fragt man sich automatisch, ob es sich mit dem Devisenhandel überhaupt lohnen kann. Die Antwort lautet ja!

Einer der wichtigsten Gründe, warum sich das Forex Handel lohnt, ist das hohe Maß an Liquiditätsrate. Im Grunde genommen, handeln die Investoren mit konkreten Währungen, also mit echtem Geld. Der Handel findet statt, indem man eine Währung in eine andere umtauscht. Anders als etwa bei Aktien oder Investment-Produkten gibt es keine Grenzen was den Gesamtbetrag an verkauften Währungen angeht, des Weiteren gibt es kein „Insider Trading“. Zudem sind keine richtigen Kommissionen vorhergesehen, im Vergleich zu den sonst relativ hohen Maklergebühren, welche an der Börse anfallen.

Für unternehmenslustige Investoren, aber auch für neugierige Berufstätige, bringt der Online-Handel mit Devisen einen weiteren, sehr einen interessanten Aspekt mit sich - er ist nicht an den konventionellen Öffnungszeiten der Börse gebunden, sondern findet an 24 Stunden am Tag statt, mit der Ausnahme des Wochenendes.

Es gibt noch eine weitere gute Nachricht!

Falls Sie sich annehmen, dass man sehr viel Zeit in die Recherche über Besonderheiten und Historie der einzelnen Währungen stecken müsste, dann liegen Sie nicht richtig.

Es ist auf jeden Fall sehr wichtig, sich tiefgründig zu informieren, aber es ist auch wahr, dass
95% aller Devisenhandelsgeschäfte nur mit einer handvoll Währungen getätigt werden. Diese sind dann auch die meist bekannten internationalen Währungen, die man aus eigener Erfahrung schon kennt – Euro, Britischer Pfund und Dollar.

Eine weitere interessante Möglichkeit, um Gewinne mit dem Devisenhandel zu erzielen, ist der so genannte Leverage-Effekt, auch Hebel genannt. Dieser erlaubt eine kleine Geldsumme einzusetzen, aber so zu handeln als würde man ein größeres Kapital zur Verfügung haben. Es ist natürlich nicht alles so einfach wie es sich anhört, aber die Gewinne können enorm sein.
Daher lohnt es sich genauer hinzuschauen!

Viele Broker bieten ein kostenloses Onlinekonto an, mit dem man erste Erfahrungen mit dem Handel machen kann. Auch werden Webinars und Videos zur Ausbildung auf den Seiten der jeweiligen Broker zur Verfügung gestellt, sowie tägliche Informationen über die Kurse. Schnuppern Sie also herum und endecken Sie diese neue Anlage Möglichkeit!

Montag, 18. August 2014

Kosten von Kindern reduzieren

Heute möchte ich einen neuen Gastartikel veröffentlichen. Michael schreibt über Kosten von Kindern und finanzielle Freiheit.
"Kind – eine Art Lebensversicherung – die einzige Art der Unsterblichkeit, derer wir sicher sein können." - Peter Ustinov
Vor dem Sozialstaat und der Rentenversicherung waren Kinder die beste Altersversorge in einer Welt in der finanzielle Freiheit für die meisten Menschen unmöglich zu erreichen war. Auch war das Vermögen, Land oder Haus bis 1945 nicht wirklich sicher. Viele Menschen wurden nach dem zweiten Weltkrieg von ihrem Land vertrieben, ausgeplündert, Häuser zerstört und die Reichsmark hatte auch keinen Wert mehr. Menschen Weltweit waren und sind immer noch von der Hilfe Ihrer Kinder und Familie abhängig.

Leider machen aber in unserer heutigen Gesellschaft in Deutschland Kinder finanziell keinen Sinn. Hochgerechnet soll ein Kind ca. 120.000€ Kosten. Dies ist eine gewaltige Summe. Man muss sich also nicht über die geringe Geburtenrate wundern.

Jedoch hat man einen gewissen Einfluss auf diese Kosten. Hierauf möchte Ich im Detail eingehen:

Im Prinzip hat man drei Bereiche in denen man die Kosten von Kindern beeinflussen kann:

  • Politik (in einer Demokratie): Geben genug Menschen den richtigen Parteien die Stimme werden z.B.  KiTa Kosten reduziert oder Kinderfreibeträge erhöht.
  • Ausgaben für die Kinder: Kosten für Nahrung, Kleidung…und besonders Kinderbetreuung, Schule, Studium.
  • Einkommen der Eltern: Wie lange bleiben die Eltern zuhause und verzichten und Einkommen und anschließende Gehaltserhöhungen.

Im Bereich Politik denke ich das wir uns ganz einfach an den Skandinavischen Ländern, Belgien und Frankreich orientieren können. Hier gibt es klare Daten und gute Lösungsmodelle.

Leider Versuchen Parteien wie die CSU immer noch das Rad der Zeit zurückzudrehen. Ich werde jedoch sicherlich Parteien unterstützen die in der Lage sind einfach zu kopieren was bereits in anderen Ländern funktioniert.

Wichtig ist auch das diese Kosten auch auf den unterschiedlichen Ebenen der Verwaltung festgelegt werden. Freibeträge und Kindergeld auf Bundesebene. KiTa, Kindergarten und Schulgebühren auf Landes und Gemeindeebene. D.h. selbst wenn man denkt bei der Familienministerin nicht wirklich viel beeinflussen zu können kann man jedoch auf den Gemeinderat einen deutlich größeren Einfluss ausüben.

Im Bereich Ausgaben für Kinder sind meiner Meinung nach Dinge wie Kleidung nicht kritisch. Man bekommt viel von der Familie und kann einiges wiederverwenden und gebraucht erwerben. Hierbei lassen sich besonders in den jungen Jahren die Kosten im Rahmen halten. Es sei denn man hat den Anspruch alles neu zu kaufen.

Die größten Kostenfaktoren sind sicherlich Kinderbetreuungskosten, Schule und Studium. Bei Schule und Studium sind sicherlich das günstigste staatliche Institutionen in der Nähe des Wohnortes. Für Auslandssemester gibt es Stipendien wenn nötig. Bei einer Ausbildung erhält man normalerweise ein geringes Gehalt und das Kind kann sich sogar selbst versorgen.

Bei der Kinderbetreuung hat der Wohnort den größten Einfluss. Die Betreuungskosten unterscheiden sich erheblich je nach Gemeinde in der man gemeldet ist. Z.B. Kostet eine staatliche Vollzeit Kita in Düsseldorf 0€ im Monat im Köln jedoch 491€ (bei einem Brutto Familieneinkommen > 100.000€) Elternbeitrag.

Dies ist ein gravierender Einfluss. Der Unterschied sind 5982 € Netto im Jahr die beim Vermögensaufbau fehlen.

Bei einer Familie mit zwei Kindern die jeweils 4 Jahre bezahlen müssen (wenn sie in einem Abstand von 4 Jahren geboren sind und von 1-5 in die KiTa gehen) sind dies 47.136 € die man in Köln weniger Vermögen aufbauen kann im Vergleich zu Düsseldorf. Da diese Kosten in den jungen Jahren der Kinder auftreten (normalerweise in den 30ern der Eltern) verliert man zusätzlich noch den Zinseszins dieses Betrages was das Erreichen der finanziellen Freiheit deutlich nach hinten verschiebt.

Hierbei ist zu beachten, dass es keine Übersicht und einheitliche Richtlinie für diese Beträge gibt. Leider ändern sich diese auch regelmäßig in den Gemeinden.

Trotzdem sollte man dies beim Kauf einer Wohnung oder Hauses beachten. Auch bei einem Umzug in eine größere Wohnung zur Geburt eines Kindes ist es Wichtig dies zu recherchieren. Dies setzt natürlich voraus, dass man die Flexibilität hat in eine Nachbargemeinde umzuziehen. Hier kann man wirklich den größten Kostenfaktor in den ersten Lebensjahren des Kindes Jahren aktiv beeinflussen.

Am Ende möchte ich noch erwähnen das es auch Alternativen in der Familie gibt. In Mehrgenerationenhäuser übernehmen die Großeltern die Kinderbetreuung voll oder teilweise. Aufgrund der hohen Mobilität der Arbeitnehmer ist dies jedoch oft nicht möglich.

Beim Einkommen der Eltern bedeuten Kinder immer einen Verlust darüber muss man sich keine Illusionen machen. Die Einführung des Elterngeldes hat geholfen diesen Verlust zu vermindern und die Betreuung zu Hause im ersten Lebensjahr ist auch wissenschaftlich gesehen das Beste für das Kind.

Danach fangen die meisten Eltern an zu überlegen welches Arbeitszeitmodell für die Familie am meisten Sinn macht. Finanziell und Emotional.

Hierbei ist es Wichtig das gesamte Einkommen der Eltern bis zum Erreichen der finanziellen Freiheit zu betrachten. Finanziell gesehen ist das zuhause bleiben die schlechteste Lösung. Man muss nicht nur den direkten Gehaltsverlust betrachten sondern auch das zukünftig geringere Gehalt. Gehaltserhöhungen, Beförderung und Berufserfahrung werden verpasst. Dies kann einen gravierenden Einfluss haben. Daher würde Ich immer mindestens ein Teilzeit Modell empfehlen.

Zusammengefasst denke ich, dass man trotz Familie an der finanziellen Freiheit arbeiten kann und sollte. Es ist jedoch fundamental wichtig hierfür eine klare Familienplanung zu haben und diese mit dem Partner abzustimmen und Optionen abzuwägen. Man hat einen großen eigenen Einfluss auf die Kosten und Gehaltsverluste und sollte diese auch nutzen. 

Dienstag, 24. Juni 2014

Factoring / Forderungsverkauf als Mittel zur Unternehmensfinanzierung

Heute möchte ich einen neuen Gastbeitrag über Faktoring und Unternehmensfinanzoerung veröffentlichen.

Liquiditätsschwierigkeiten im Geschäftsbetrieb beheben


Factoring hat sich auch in Deutschland als vielversprechendes Mittel zur Unternehmensfinanzierung etabliert. So kann ein Unternehmen, welches Factoring-Anbieter wie Bibby Financial Services einschaltet, durch den Verkauf offener Forderungen Liquiditätsengpässe vermeiden und den Geschäftsbetrieb aufrechterhalten.

Mit Factoring der lieben Mühe und Not mit der Zahlungsmoral entgegenwirken


Die Zahlungsmoral bei Geschäftskunden lässt häufig zu wünschen übrig. „Was man morgen bezahlen kann, das macht man dann noch eher übermorgen“ – so erscheint der Gedanke bei dem Begleichen von Rechnungen. Dass dadurch kleine und mittlere Betriebe, die auf den Eingang der Zahlungen angewiesen sind, mitunter in größere Liquiditätsschwierigkeiten geraten können, ist ein Fakt. So kann es sein, dass wegen fehlenden Kapitals die Produktion ins Stocken gerät oder dass entsprechend die Annahme von lukrativen Aufträgen wegfallen muss.

Ankauf offener Forderungen durch die Factoring-Gesellschaft


Hier bietet der Factoring-Anbieter (Factor) Abhilfe, indem er nach dem Ankauf der offenen Forderungen umgehend einen Großteil eben dieser Forderungen an den Factoring-Nehmer (den Rechnungssteller) auszahlt. In der Regel wird ein prozentualer Anteil festgelegt und die meisten Anbieter zahlen bis zu 90 % sehr zeitnah aus. Die restlichen Prozente der vereinbarten Summe sind dann unter anderem Teil der Factoring-Gebühr.

Dadurch, dass dem Factoring-Nehmer der fast vollständige Gegenwert der offenen Rechnungen unmittelbar zur Verfügung steht, kann der Geschäftsbetrieb aufrechterhalten werden. Ein finanzieller Engpass tritt nicht ein; ein eingetroffener Großauftrag muss nicht abgelehnt werden, weil hierfür etwa die Gelder zur Produktion fehlen würden.

Der Factor selbst ist ab dem Zeitpunkt der Vereinbarung gänzlich alleine dafür verantwortlich, dass der Schuldner die Rechnung begleicht. Die Forderungen gelten als vollständig abgetreten. Der Factor sichert sich aber auch gegen das sogenannte Delkredererisiko ab, dem Risko, dass der Schuldner die Forderungen nicht begleichen wird. Er überprüft im Vorfeld die Bonität des Schuldners und die Überprüfung entscheidet mitunter auch darüber, ob der Factor die offenen Forderungen überhaupt ankauft.

Weitere Informationen über die verschiedenen Formen des Factorings finden Sie auch hier.

Donnerstag, 6. Februar 2014

Offene Fragen bei der Rückholung der deutschen Goldreserven

Heute möchte ich einen neuen Gastbeitrag über Münzensammeln und Münzen als alternative Anlageobjekte veröffentlichen.

Deutschland verfügt als wichtige Industrienation derzeit über Goldreserven von 3.391 Tonnen. Ein Großteil des Goldes lagert allerdings nicht in Deutschland, sondern nach Aussagen der Bundesbank in London, New York und Paris. Ob und in welcher Höhe die Goldbarren dort lagern, kann allerdings nicht belegt werden und sorgt damit immer wieder für Spekulationen. Jetzt hat die Bundesbank angekündigt, einen Großteil der Goldreserven nach Deutschland zurückzuholen, um das Vertrauen der Menschen zu stärken. Doch auch bei der Rückholung gibt es offensichtlich Probleme.

Die Gründe für die Lagerung im Ausland

Das Gold der Bundesbank dient in erster Linie als Währungsreserve und muss damit kurzfristig in Fremdwährungen getauscht werden können. Aus diesem Grund lagern die Goldbestände nicht nur in Frankfurt, sondern auch in wichtigen anderen Industrienationen, darunter den USA und Großbritannien. Doch auch in Paris werden nach wie vor 374 Tonnen Gold gelagert, die hier nicht mehr benötigt werden. Schließlich ist Frankreich ebenso wie Deutschland im Jahr 2001 der Euro-Zone beigetreten, sodass die Währungssicherung hier keine Priorität mehr hat. Aus diesem Grund wurde immer wieder gefordert, das deutsche Gold nach Hause zurück zu holen und dabei auch einen Großteil der in den USA gelagerten Bestände einzubeziehen. 2012 stimmte die Bundesbank endlich einer solchen Rückholaktion zu und wird bis 2020 das Lager in Paris vollständig auflösen, aus New York sollen 300 Tonnen Gold in deutsche Tresore zurückfließen.

Rückholaktion wurde kein Erfolg

Obwohl die Bundesbank bereits in den Jahren 2001 und 2002 große Mengen Gold nach Deutschland zurückholte, gab es jetzt wohl Probleme bei der logistischen Koordination. Selbst mit Hilfe der Bank für internationalen Zahlungsausgleich BIZ konnten lediglich 37 Tonnen Gold in Deutschland in Empfang genommen werden. Ursprünglich sollten bereits 2013 insgesamt 80 Tonnen angeliefert werden, jeweils zur Hälfte aus Paris und New York. Zwar wurde das Ziel aus Paris mit etwa 32 Tonnen Gold fast erreicht, aus New York jedoch konnten gerade einmal fünf Tonnen zurück geholt werden. Jetzt steht natürlich die Frage nach dem Warum im Raum, die auch von der Bundesbank nicht beantwortet werden kann. Die Logistik allein ist als Grund kaum ausreichend, denn schon Anfang des neuen Jahrtausends wurde bewiesen, dass hunderte Tonnen Gold binnen kurzer Zeit transportiert werden können. Vielmehr muss bezweifelt werden, ob das deutsche Gold tatsächlich noch vorhanden ist und ob es wirklich nach Deutschland ausgeliefert werden kann.

Kritiker werden immer skeptischer

Die gescheiterte Rückholung nach Deutschland sorgt natürlich dafür, dass die Skepsis über die vorhandenen Goldreserven weiter steigt. Vermutlich sind gar keine Goldbarren aus Deutschland mehr vorhanden, sodass jetzt eine Neubeschaffung erfolgen muss. Diese Befürchtungen können von der Bundesbank nicht einmal widerlegt werden, denn Inventarlisten mit Barrennummern gibt es nicht. Auch hat kein Mitarbeiter der Bundesbank in den vergangenen Jahrzehnten einen Überblick über die deutschen Goldreserven erhalten und kann somit bestätigen, dass die angegebenen Goldmengen tatsächlich vorhanden sind. Diese Tatsachen sowie die Ankündigung, dass die Goldbarren aus New York umgeschmolzen werden müssen, da sie nicht dem LGD-Standard entsprechen, sorgen für weiteren Zündstoff. Schließlich wäre es im Zuge der Einschmelzung ohne Weiteres möglich, die Herkunft der Barren zu verschleiern und damit auch die Tatsache, dass es sich nicht mehr um die ursprünglichen Goldreserven handelt, zu widerlegen. Die Bundesbank versichert zwar immer wieder, dass die ausgehenden und eingehenden Barren überprüft werden, Belege hierzu bleibt sie aber wiederum schuldig.

Deutsche Anleger können für Klarheit sorgen

Einzelne Anfragen an die Bundesbank, die das Vorhandensein der Goldreserven bestätigen, wurden in der Vergangenheit immer wieder abgewiesen. Aus diesem Grund haben sich bereits zahlreiche Bürger zusammengeschlossen und im Rahmen der Petition „Holt unser Gold heim – für die Rückführung des Goldes der Bundesbank“ Auskünfte gefordert. Wenn sich viele Menschen zusammentun, hat die Bundesbank wohl keine Wahl mehr und muss die Fragen der Bürger beantworten. Beteiligen Sie sich gemeinsam mit uns daher jetzt an der Petition und helfen Sie mit, die Frage nach dem deutschen Gold zu klären. Über die Petition soll zusätzlich geklärt werden, was es mit der Rückführung der deutschen Goldreserven auf sich hat und ob es sich hierbei tatsächlich um das Gold des deutschen Volkes handelt. Auch hierbei können Sie tatkräftig mithelfen und sich an der Petition beteiligen.

Donnerstag, 30. Januar 2014

Münzensammeln für Anfänger

Heute möchte ich einen neuen Gastbeitrag über Münzensammeln und Münzen als alternative Anlageobjekte veröffentlichen.

Münzensammeln für Anfänger – was man wissen sollte

In jedem Menschen steckt immer noch ein Jäger und Sammler. Darum zählt das Münzensammeln zu einer beliebten Freizeitbeschäftigung, die sich auch finanziell lohnen kann. Doch neben der Freude an schönen oder ausgefallenen Münzen sollten Anfänger einige Punkte beachten, damit sie für lange Zeit Spaß an ihrem Hobby haben.

Auf ein Sammelgebiet ­konzentrieren

Wer mit dem Münzensammeln beginnt, sollte nicht jede Münze kaufen, die ihm gefällt. Es ist besser, sich auf ein Sammelgebiet zu konzentrieren. Erfahrene Numismatiker, wie Münzensammler auch genannt werden, sammeln zum Beispiel die Münzen eines bestimmten Staates oder einer geografischen Region. So stellen die Euromünzen der verschiedenen Mitgliedsländer einen guten Einstieg in dieses interessante und abwechslungsreiche Hobby dar­. Auch Münzen aus einem bestimmten Zeitalter oder Sondermünzen, die zu großen Ereignissen aus dem Sportbereich oder zu anderen wichtigen Geschehnissen herausgebracht werden, sind beliebte Sammelobjekte. Viele Sammler entscheiden sich für Münzen mit einem Motiv, wie Blumen oder Tiere, weil sie sich neben dem Sammelerfolg auch an den hübschen Prägungen erfreuen möchten. Einige Münzen bestehen aus einem besonderen Material oder aus einem Materialmix und werden aus diesem Grund ebenfalls gesammelt.

Der Unterschied zwischen Sammlermünzen und Anlagemünzen

Anlagemünzen werden auch Bullionmünzen genannt. Es handelt sich um Edelmetallmünzen, von denen eine hohe Stückzahl geprägt wird. Als Edelmetalle für Anlagemünzen dienen Silber, Gold, Platin oder Palladium. Der Verkaufspreis von Anlagemünzen liegt nur etwas über dem reinen Materialwert. Der sogenannte Aufschlag wird berechnet, um die Kosten für die Prägung und die Vertriebskosten der Banken oder Münzhändler zu decken. Im Gegensatz zu den Anlagemünzen können Sammlermünzen auch in sehr kleinen Stückzahlen oder sogar als Einzelstücke vorhanden sein. Je seltener eine Sammlermünze ist, umso höher fällt der Unterschied zwischen dem Materialwert und dem Verkaufspreis aus.

Münze oder Medaille – wo liegt der Unterschied?

Eine Münze wird als offizielles Zahlungsmittel eines Staates geprägt, was an der Angabe des Nennwertes und der Währung des ausgebenden Landes zu erkennen ist. Nur staatliche oder von einem Staat beauftragte Prägeanstalten dürfen Münzen prägen. Damit stellen Münzen, auch wenn sie als Anlagemünzen gedacht sind, gleichzeitig ein offizielles Zahlungsmittel dar. Sie werden aber nicht zu diesem Zweck verwendet, da häufig ihr Edelmetallwert höher ist als ihr Nennwert. Im Gegensatz zu einer Münze kann eine Medaille auch von einem Verein, einem Unternehmen oder von Privatpersonen hergestellt und verteilt werden. Medaillen dürfen aber nicht als Zahlungsmittel verwendet werden, sondern sie dienen nur als Sammelobjekte, zur Zierde oder als Erinnerung an ein besonderes Ereignis.

Münzen als Anlageobjekte

Nicht nur seit der letzten Finanzkrise stellen Edelmetalle, wie Gold und Silber, beliebte Anlageobjekte dar. Schon seit der Eröffnung der ersten Wertpapierbörsen waren erfolgreiche Anleger davon überzeugt, dass neben Aktien oder anderen Wertpapieren auch Edelmetalle in ein gut sortiertes Portfolio gehören. Gleichzeitig stellt das Münzensammeln ein beliebtes Hobby dar. Was liegt also näher, als die Freizeitbeschäftigung mit einer finanziellen Vorsorge zu verbinden? Anleger müssen jedoch beachten, dass sich nicht jede Münze zur Geldanlage eignet. Eine ausführliche Beratung durch einen Anlageberater oder einen erfahrenen Numismatiker sollte vor dem Kauf erfolgen. Außerdem sorgt nur eine sichere und geschützte Aufbewahrung dafür, dass die Münzen nicht an Wert verlieren. Wie man seine Münzen am besten aufbewahrt und reinigt sowie weitere Einsteigerinformationen zum Thema Münzensammeln findet ihr beispielsweise auf dem Münzkontor Blog.

Donnerstag, 28. November 2013

IWF denkt über Zwangsabgabe zur Finanzierung der Staatsverschuldung nach

Heute möchte ich einen neuen Gastbeitrag über die möglichen Pläne des IWF bezüglich Zwangsabgabe veröffentlichen.

Um die immer weiter ausufernde Staatsverschuldung einzudämmen, prüft der IWF in seinem Fiskalbericht „Taxing Times“ eine mögliche Vermögensabgabe in Höhe von zehn Prozent. Sie würde nicht nur Einwohner der Krisenländer, sondern auch deutsche Sparer treffen, die so zum Teil enteignet würden. 

Die möglichen Pläne des IWF


Der Internationale Währungsfonds beschäftigt sich regelmäßig mit der Verschuldung im Euro-Raum und sieht sich dabei einer enormen Verschuldung aller europäischen Länder gegenüber. Diese Verschuldung, so die Washingtoner Finanzexperten, ist kaum mehr zu regulieren und wohl auch mit drastischen Sparmaßnahmen nicht in den Griff zu bekommen. Sie schlagen daher in ihrem aktuellen Fiskalbericht eine zehnprozentige Vermögensabgabe vor, die von allen Bürgern der EU zu tragen ist. Damit könnten ein Großteil der Schulden zurückgezahlt und die Staatsverschuldung gebremst werden. Der IWF verweist in diesem Zusammenhang darauf, dass auch nach den zwei Weltkriegen bereits derartige Sondersteuern erhoben wurden, um die Staaten zu finanzieren. In Deutschland ist eine solche Abgabe sogar rechtlich im Grundgesetz legitimiert. In Artikel drei heißt es hierzu, dass eine Enteignung „zum Wohle der Allgemeinheit“ jederzeit möglich ist.

Die globale Verschuldung im Detail


Viele Länder der Erde, darunter die 17 EU-Staaten und die USA, nahmen in den vergangenen Jahren hohe Schulden auf, um hiermit die Folgen der Finanz- und Wirtschaftskrise nach der Lehmann-Pleite im Jahr 2007 zu kompensieren und das Wirtschaftswachstum anzukurbeln. Zurück blieben immense Schulden, die sich weltweit auf gut 52 Billionen US-Dollar belaufen. Allein Deutschland trägt derzeit eine Schuldenlast von 2,2 Billionen Euro, für die pro Jahr 48,6 Milliarden Euro Zinsen zu zahlen sind. Innerhalb der EU betragen die Schulden durchschnittlich 90 Prozent des BIP und können so kaum mehr geschultert werden. Vor allem dann, wenn die Zinsen wieder steigen sollten, könnte dies das Aus bedeuten. Mit der vom IWF angedachten Zwangsabgabe jedoch wäre es möglich, die Schuldenbelastung der Euro-Staaten deutlich zu senken und sogar unter das Niveau von 2007 zu drücken. Damit wäre aus Sicht der Experten eine gute Basis für Restrukturierungen geschaffen.

Die Folgen für deutsche Anleger


Deutsche Anleger könnten einer solchen Vermögensabgabe, sollte sie denn beschlossen werden, kaum entkommen. Schließlich sind nahezu alle Vermögenswerte, von Sparguthaben über Wertpapiere bis hin zu Immobilien, erfasst und daher nachvollziehbar. Finanzexperte Tim Schieferstein, der als Geschäftsführer der Fondsvermittlung24.de Geschlossene Beteiligungen GmbH tätig ist, sieht daher ein strukturiertes Investment als einzige Lösung, den Folgen der Zwangsabgabe zu entgehen. Er rät Anlegern, vor allem in Werte zu investieren, die von der aktuellen Schuldenpolitik der Notenbanken in Form von billigem Geld profitieren und überdurchschnittliches Wachstum erzielen können. Hierzu gehören vor allem Aktien, aber auch Immobilien und Edelmetalle wie Gold und Silber. Sie können schon VOR der Vermögensabgabe dafür sorgen, dass das Ersparte wächst und die eventuell kommende Abgabe so kaum zu spüren ist.

Dienstag, 17. September 2013

Mit einer guten Idee fängt alles an

„Everything begins with an idea“. –Earl Nightingale

Mein Blog, der goldene Adler, ist letzte Woche ein Jahr alt geworden.

In den letzten zwölf Monaten habe ich die Gelegenheit gehabt, 95 Artikel über persönliche Finanzen und finanzielle Freiheit in diesem Blog zu veröffentlichen. Für die Menschen, die sich für diese Themen interessieren, ist mein Blog eine gute Informationsquelle geworden. Die Gastartikel und Besucherkommentare haben dazu auch einen wichtigen Beitrag geleistet.


Laut Google Analytics Statistiken hatte mein Blog im letzten Jahr 22530 Besuche. Circa die Hälfte davon sind wiederkehrende Besucher. Die Seite wurde 43769 mal aufgerufen. Meine Besucher haben durchschnittlich circa 2 Minuten Zeit in meinem Blog verbracht und bei jedem Besuch circa 2 Seiten gelesen. Etwa 30% der Besucher sind direkte Besucher und 46% kommen aus auf meinem Blog verweisenden Webseiten. 24% der Besucher stammen von Google. Ich bin mit der Entwicklung der Besucherzahlen sehr zufrieden, weil ich fast kein Marketing oder SEO betreibe. Außerdem gibt es 54 Fans von der Facebook-Page des Blogs.

Ich möchte mich bei allen Besuchern bedanken, die sich Zeit genommen haben, meine Artikel zu lesen. Ich hoffe, meine Ideen und Vorschläge haben bei manchen Menschen einiges bewegt. Mit einer guten Idee fängt alles an. Es wäre mir eine große Freude, wenn nur einer meiner Leser von meinen Artikeln beeinflusst würde und seine persönlichen Finanzen unter Kontrolle bringen würde. Ich weiß zumindest, dass einige meiner Freunde sich schon darüber Gedanken gemacht haben.

Außerdem möchte ich mich bei den Partnerblogs, die unter der Rubrik „Adlerblogs“ gelistet sind, für die gute Zusammenarbeit bedanken.

Die neuen Leser können die bereits veröffentlichten Artikel unter „Artikelübersicht“ finden.

Sonntag, 4. August 2013

Halbjahresrückblick 2013, Besucherzahlen und Blogeinnahmen

“Where the Internet is about availability of information, blogging is about making information creation available to anyone.” – George Siemens

Es ist einen Monat her, dass die erste Jahreshälfte 2013 vorbei ist. In diesem Artikel möchte ich die Neuigkeiten aus meinem Blog „Der goldene Adler“ zusammenfassen und die meistgelesenen Artikel der letzten sieben Monate auflisten. Außerdem möchte ich meine Leser über die Besucherstatistiken und die Blogeinnahmen informieren. Zuletzt möchte ich meine Pläne in Bezug auf meinen Blog für die zweite Hälfte des Jahres mitteilen.

Neuigkeiten

Die größte Veränderung ist die Einführung der Unterseiten, wo ich meine bisher geschriebenen Artikel unter Hauptthemen wie Artikelübersicht, Finanzielle Freiheit, Vermögensaufbau, Geld sparen, Geld anlegen, Über den goldenen Adler, Den Adler unterstützen! sortiert habe. Der Grund dafür ist, meinen neuen Besucher den Zugriff auf ältere Artikel zu erleichtern. Der Verlauf der Blog-Artikel bildet eine logische Abfolge. Anfänglich habe ich eher über „Finanzielle Freiheit“ geschrieben. Danach befassten meine Artikel sich mehr mit Themen wie Geld sparen und Spartipps, was denn wiederrum das Anlegen von Geld ermöglicht. Die neuesten Artikel sind über Portfoliogestaltung und ETFs.

Seit der Einführung der Unterseiten sind die Seitenaufrufe pro Besucher um 17% und die durchschnittliche Besuchsdauer um 22% gestiegen. Ich denke, die Arbeit hat sich gelohnt. Ich finde es sehr wichtig, dass meine alten Artikel auch gelesen werden, weil eine Menge wichtige Informationen und nützlichen Tipps darin zu finden sind.


Meistgelesene Artikel Januar-Juli 2013

Besucherzahlen

Bis Juni 2013 hatten meine Besucherzahlen eine leicht steigende Tendenz. Circa die Hälfte meiner Leser sind Stammleser, die meinen Blog regelmäßig lesen. Die Besucher aus Google schwanken monatlich und machen ein Viertel aller Besucher aus. Mein Google PageRank ist immer noch 3, was ich sehr toll finde. Die Facebook Fanseite hat 52 Likes, wovon aber ein großer Teil aus meinem Freundeskreis kommt. Es freut mich aber sehr, dass ich auch einige unbekannte Besucher als Fans habe.

Blogeinnahmen

Die Google Adsense-Einnahmen sind leider in den letzten 3 Monaten aufgrund niedriger Seiten-CTR (Click Through Rate) gesunken. Diese ist viel niedriger als das übliche eine Prozent. Ich habe keine logische Erklärung dafür, finde es aber gleichzeitig auch nicht so schlimm. Ich schreibe ja nicht, um Geld zu verdienen. Trotzdem sammeln sich jeden Monat ein paar Euro.

Meine Amazon-Partnerschaft ist auch kein großer Erfolg gewesen. Die Unterseite „den Adler unterstützen!“ hat die geringste Besucheranzahl unter allen Seiten. Dies könnte an der Kultur und den Gewohnheiten der Internetnutzer von heute liegen. Ich weiß zumindest, dass viele meiner Freunde ständig Dinge bei Amazon bestellen. Sie machen es aber nicht über den Banner auf meinem Blog, obwohl sie davon wissen. Ich denke, sie vergessen es einfach.

Meine Pläne für „Der goldene Adler“

Ich habe im Juni-Juli wenig Zeit gehabt, qualitativ hochwertige neue Artikel zu schreiben. Daher sehe ich einen Rückgang bei den Besucherzahlen. Ich habe in den nächsten Monaten vor, regelmäßiger zu posten, etwas 1 bis 2 mal die Woche.

Die Offlinewerbung für meinen Blog durch Businesskarten, die ich an meine Bekannten verteile, möchte ich verstärken.

Natürlich möchte jeder Blogger eines Tages eine eigene Domain haben. Das habe ich auch vor. Es ist leider für Blogger nicht so einfach, mit dem Blog umzuziehen. Es besteht auch die Gefahr, dass die Besucher aus Google anfänglich verschwinden und man das PageRank verliert. Ich möchte mich über das Thema schlau machen und es einfach ausprobieren.

Letztes Wort

Bei der Gelegenheit möchte ich mich bei allen bedanken, die meinen Blog verfolgen, die mit Gastartikeln den Content bereichert haben, die die Artikel kommentieren und in eigenen Webseiten meinen Blog verlinken. Ich hoffe, dass meine Ideen und Vorschläge bis jetzt einen positiven Einfluss in den Leben einiger Menschen haben.

Montag, 27. Mai 2013

Papa, ich mag, wenn du zu Hause bleibst

Heute möchte den zweiten Gastbeitrag meinem guten Freund von Barthelemy Piat veröffentlichen. Barth schreibt dieses mal in Deutsch und erklärt, warum er finanzielle frei werden möchte.

Manchmal sind Kinder da, um die Fragen zu stellen, die wir Erwachsenen uns aus Gewöhnung nicht mehr stellen. Vor 2 Wochen hat meine 3 Jahre alte Tochter mir gesagt „Papa, ich mag, wenn du zu Hause bleibst, warum gehst du arbeiten?“

Ja, gute Frage! Ich habe ihr erklärt, dass mir wegen meiner Leistung ein paar Münzen gegeben würden, damit ich Abends Brot nach Hause mitbringen kann. „Wir haben aber noch Brot, und wir können was anderes essen…“, ich hatte leider keine Zeit mehr, um weiter zu antworten, ich musste einfach zur Arbeit fahren.


Sie hatte mich unbewusst für meinen Weg zur finanziellen Freiheit noch mehr motiviert; meine Tochter ist sehr neugierig, ich würde so gern mehr Zeit mit Ihr verbringen, um ihr alles durch kleine Experimente zu erklären. Zwei Wochen danach saß ich bei einer Zwangsversteigerung, um meine erste Immobilie als Kapitalanalage zu kaufen; es hat leider nicht geklappt, ich war aber meiner Tochter sehr dankbar, mich so schnell auf diesen Weg gebracht zu haben.

Meine Tochter steht jeden Tag um 7 Uhr voller Energie auf; sie kommt in unser Schlafzimmer und schreit, „Aufstehen ,es ist draußen hell, der Tag fängt an, lass un schnell runter (Wohnzimmer)!“ Ich dachte „Sie muss nicht arbeiten, sie steht aber so gern früh auf… wie kann das sein“.

Genau weil sie nicht arbeiten muss, steht sie gern früher auf… das heißt für uns Erwachsene, wenn wir nicht arbeiten müssten, würden wir noch früher aufstehen, um unseren Lieblingsbeschäftigungen nachzugehen , wir würden an einem Tag noch mehr schaffen,  weil wir dann machen würden, was mir mögen, und was wir per se am besten machen.

Danke Juliette!

Montag, 22. April 2013

Warum Treue sich nicht immer lohnt


Heute möchte einen weiteren Gastbeitrag von einem sehr guten Freund von mir veröffentlichen. Barthelemy Piat ist ein Franzose, der seit mehreren Jahren in Deutschland wohnt und arbeitet. Er interessiert sich sehr für persönliche Finanzen, insbesondere Aktien, Immobilien, Geld sparen und finanzielle Freiheit. Sein Artikel ist zwar in Englisch, enthält aber viele Beispiele, wie man in Deutschland mit kleinem Aufwand viel Geld sparen kann.

Why being loyal doesn’t always pay out…

With this slightly provocative title I’d like to explain that companies care much more about getting new customers than rewarding loyal customers and how you can save money out of it. I was able to confirm this experience in several domains such as banks, insurance, telecoms, electricity or gas supply companies.

Let’s start with my car insurance: for some reasons I used to value to have the same insurance company for my house and my car so when I bought my first car I made a comparison on the internet and asked my insurer if he could align his price on that one. He accepted, I made the contract. The year after, I didn’t check proactively how much I would pay the year after– nor was I informed by the insurance company - and only discovered it once the money was taken from my account. I made a quick comparison and found out the best offer on the market was 20% cheaper, excluding potential welcome bonus.

The year after, or 9 months later more exactly, otherwise it would have been too late to change the contract, I actively asked my insurer for the amount to pay for the year ahead. His offer was 30% above the best price on the market. He wasn’t able to match the offer so I cancelled the contract and move to the new insurer, paying 30% less (about 200€ difference) and getting 50€ welcome bonus on top.


I used to be loyal to my bank as well, having all my checking account, saving account and stock account at the same bank. I was never rewarded for this, I could only passively see the interest rates of my saving account dropping as per the market. I found an advert from a different bank, offering me 20 free trades and 4,5% during one year on my saving account (versus 1,5% on my current bank) if I would move my stocks to their bank. I saved 20 x 10€ on my trades as well as 10.000€ x (4,5-1,5)/100 = 300 euros from my savings during one year, this summed up to 500€, and it was just a few clicks and one contract to sign and return.
Same story with telecoms, each time I changed provider I was able to cut down my monthly fees or save a few months of fees.

And now my favorite: electricity and gas suppliers (free market in Germany). While you always need to be careful while comparing insurance or bank conditions in order to find the best value for your needs, electricity and gas is exactly the same product whether you buy it from one vendor or the other. It took me 30 minutes this year to change both suppliers and I saved respectively 70€ and 150€, despite having changed last year already. It is very common to get 100 up to 200€ as welcome bonus, while you don’t get any % off for being loyal over the years.

The move is extremely easy. You’ll find plenty of websites to compare the price of all above mentioned product and services (e.g. www.verivox.de), you can then make the change in a few clicks, and you will be surprised how much money you can save in less than 1 hour!

Once you’ve made it, try to make it a yearly habit, and start with marking the date in your calendar when you should proceed to next move. Even better, talk about it around you and try to find customers of the service provider you want to move to, since many companies will offer you and your friends a bonus for recommending them!

Montag, 4. Februar 2013

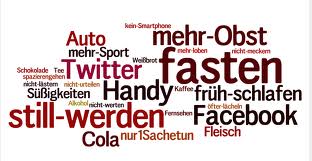
Durch Fasten ein Bewusstsein für Einkaufsverhalten schaffen

Heute möchte ich den dritten Gastbeitrag von Moby veröffentlichen. Moby befasst sich mit der Frage, wie man durch Fasten ein Sparbewusstsein schafft.

“I like my money where I can see it, hanging in my closet.” - Carrie Bradshaw, Sex and the City

Kann man nicht auch beim Klammotten kaufen Geld sparen? Diese Frage habe ich mir Anfang letzten Jahres das erste Mal ernsthaft gestellt und mir überlegt, was man da machen kann. Allerdings war und bin ich nicht bereit, weitestgehend auf Einkaufen und auf neue Sachen zu verzichten. Ich möchte aber in diesem Artikel dafür werben – und das gilt eigentlich nicht nur für Klammotten, sondern eigentlich für jegliche Luxusgüter, die man sich gerne kauft, aber nicht unbedingt braucht – ein Bewusstsein dafür zu entwickeln, ob man die Sachen wirklich langfristig braucht oder ob man nur ein momentanes Bedürfnis befriedigen möchte.


Angefangen habe ich mit Shopping-Fasten – von Aschermittwoch bis Ostern habe ich NICHTS an Kleidern gekauft. Das hat mir echt geholfen, ein Bewusstsein zu entwickeln. Denn ich habe zum einen gemerkt, dass mir eigentlich in diesen 40 Tagen gar nichts gefehlt hat. Zum anderen hat dies aber auch dazu geführt, dass ich seitdem sehr gut überlege, was ich wirklich kaufen soll und was nicht. Das heißt, dass ich keine Sachen mehr spontan kaufe, sondern mir bereits überlege, was ich kaufen möchte, bevor ich losgehe. Und es gibt keine Sachen mehr, die ungetragen im Schrank rumliegen. Da lasse ich die Schilder erst mal dran und wenn ich das Teil bis kurz vor Ablauf der Umtauschfrist immer noch nicht anhatte, bringe ich es zurück. Das heißt also nicht, dass ich jetzt in Lumpen rumlaufe, im Gegenteil, ich kaufe sogar öfters teurere Sachen. Aber ich kaufe nicht mehr „im Vorbeigehen“ irgendwelchen Billigkram, den ich entweder gar nicht trage oder der nach zweimal waschen in die Altkleidersammlung muss.

Dieses Bewusstsein habe ich inzwischen nicht nur beim Kauf von Klammotten, sondern auch bei Elektroartikeln, Restaurantbesuchen undundund, eigentlich bei allem was ich kaufe.

Wie gesagt, es geht mir hier nicht darum, für meine Einkaufsgewohnheiten zu werben, sondern darum, dass man sich man überlegen sollte – und die Fastenzeit ist eine sehr gute Gelegenheit dafür – ob man Dinge, für die man viel Geld ausgibt, wirklich in diesem Umfang braucht. Dabei kann es auch um Kosmetik, Restaurantessen und –trinken, Elektronikartikel etc. gehen. Und man spart nicht nur Geld, sondern auch Platz in der Wohnung. 

Mittwoch, 16. Januar 2013

Sparen beim Lebensmitteleinkauf

Heute möchte ich den zweiten Gastbeitrag von Moby veröffentlichen. Moby befasst sich mit dem Thema, wie man beim Einkauf von Lebensmitteln sparen kann.

Ursprünglich wollte ich den Artikel darüber schreiben, wie viel Geld man sparen kann, wenn man seine Lebensmittel beim Discounter und nicht in teuren Markensupermärkten kauft. Diese Aussage kann ich nach meinen Recherchen nur noch bedingt aufrecht erhalten, denn:

Der Einkauf beim Discounter ist kaum billiger als beim Markensupermarkt, wenn man ihn nur richtig macht. Dazu möchte ich zwei Aspekte ansprechen:

Für den ersten Aspekt möchte ich ein Beispiel geben: Ich habe mal eine Vorspeise im Rewe gekauft für EUR 4,99: Lachsröllchen mit Frischkäse. Das waren zwei Scheiben Räucherlachs, auf die Frischkäse geschmiert und die dann zusammengerollt wurden. Hallo? Eine Packung Lachs kostet 1,99 EUR (50g, also ca. vier Scheiben), eine Packung Frischkäse 0,59 EUR (ein ganzes Paket, das reicht also für mindestens 30 Lachsröllchen). Einfach mal Selbermachen bietet also auch einiges an Sparpotenzial. Generell sollte man sich also überlegen, was man kauft. Ich weiß, das Beispiel von den Erdbeeren im Winter ist abgedroschen, aber deshalb nicht weniger wahr.

Der zweite Aspekt geht nicht so sehr um die Frage, welche Lebensmittel man überhaupt kauft, sondern von welcher Marke man sie kauft. Die „teuren“ Supermärkte bieten alle eine günstigere Produktlinie an (EDEKA Gut & Günstig; REWE Ja). Kauft man ausschließlich diese, bezahlt man nicht mehr als beim Discounter. Es ist sogar so, dass die Markensupermärkte die Preise ihrer „Billigprodukte“ an die der Discounter auf den Cent genau anpassen. Man muss hier auch keine Angst haben, dass die Qualität der Lebensmittel leiden würde. Die ARD hat hierzu am 07.01.2013 einen sehr interessanten Bericht gebracht, in dem gezeigt wurde, das beispielsweise das Fleisch bei REWE in derselben Fabrik hergestellt wird, egal ob Ja, Wilhelm Brandenburg oder Fleischtheke (http://www.ardmediathek.de/das-erste/reportage-dokumentation/der-edeka-rewe-check?documentId=12976782).

Dennoch bestehen Gefahren, mehr Geld auszugeben, wenn man im „Markensupermarkt“ einkauft. Dazu muss man sich klarmachen, dass Supermärkte ganze Teams an Marketingleuten und Psychologen beschäftigen, die überlegen, wie man die Verbraucher dazu bringen kann, möglichst viel und für den Supermarkt gewinnbringend einzukaufen, ob das jetzt schön gestaltete Verpackungen oder die Anordnung der Produkte im Supermarkt ist. Wichtig finde ich nur, dass man sich das einfach mal klarmacht. Wenn man dann mit Einkaufszettel in den Supermarkt geht und sich vor Augen hält, dass die teureren Produkte nicht besser sind, kann man den Einkauf so günstig wie möglich erledigen. 

Montag, 31. Dezember 2012

Best of der goldene Adler 2012


“Study the past if you would define the future.”  ― Confucius
2012 ist zu Ende und der Blog “Der goldene Adler” ist bald vier Monate alt. 2012 war das Geburtsjahr von diesem Blog.

In den letzten vier Monaten wurden 40 Artikel (3 davon Gastbeiträge) veröffentlicht. Während dieser Zeit sind die Besucherzahlen durch regelmäßige Besucher, Backlinks in anderen Finanzblogs und Google-Suchergebnisse kontinuierlich gestiegen. Ich denke, „der goldene Adler“ hat sich einen guten Platz bei den deutschsprachigen Finanzblogs geschaffen.

Ich möchte diesen Post zum Anlass nehmen, das „Best of der goldene Adler 2012“ aufzulisten. Es besteht aus den meistgelesenen und meistkommentierten Posts seit der Einführung.

Zusätzlich möchte ich die wenig gelesenen Artikel und meine persönlichen Favoriten auflisten, weil einige gute Artikel von den Anfangszeiten aufgrund der damaligen Unbekanntheit des Blogs weniger gelesen wurden.

Ich wünsche allen meinen Lesern ein frohes neues Jahr!

Ich hoffe, Sie werden meinen Blog weiterhin verfolgen, mit Anregungen den Inhalt bereichern und meinen Blog weiterempfehlen.

Viel Erfolg für 2013 und viel Spaß beim Lesen des goldenen Adlers!

Meistgelesene Artikel

  1. Analysieren Sie Ihre Ausgaben
  2. Wie StarbucksReichtum verhinden kann
  3. Sparpotenzialbeim Wechsel zur privaten Krankenversicherung

Meistkommentierte Artikel

  1. Umweltbewusstes Sparen
  2. Finanzielle Freiheit - Beispiele
  3. Net-Cashflow ist König

Am wenigsten gelesene Artikel

  1. Sparen mit Kinotagen
  2. Blogtitel "der goldene Adler"
  3. Buchhaltung vereinfachen: EC-Karte statt Bargeld

Der goldene Adler Favoriten


Mittwoch, 12. Dezember 2012

Umweltbewusstes Sparen


Heute möchte ich einen neuen Gastbeitrag veröffentlichen. Meriem analysiert das Sparen von einem anderen Blickwinkel aus, nämlich dem umweltbewussten Sparen. Ich bin froh einen weiteren Gastautor auf meinem Blog begrüßen zu dürfen und ich freue mich auf neue Gastbeiträge.

Sparen zu Gunsten der Umwelt 

Der Mensch spart Geld für sich, und vor allem für den Nachwuchs.  Aber was nutzen denn Schätze auf einem gefährdeten Planeten? Die gute Nachricht ist, dass es Wege gibt, wie man sparen und gleichzeitig die Umwelt schützen kann.

Der deutsche Haushalt ist leider mit sehr viel Bürokratie verbunden. Die Bewerbungen auf die Ausbildungsstelle oder das Studium, dann das Stipendium, später der Job und der Krippenplatz für den Nachwuchs sind ausreichende Beispiele. Dass elektronische Kommunikationswege nur zum Erhalt sozialer Kontakte  geschaffen sind, ist ein Klischee. Man glaubt in Deutschland, dass die Schneckenpost der sicherste und beste Weg für die Kommunikation mit Behörden, Privatfirmen und Serviceanbietern ist. Man irrt sich da ganz schön. Ein Brief kostet einen nicht nur die ausgedruckten Formulare, die Briefmarke und den Briefumschlag, sondern auch den Umweltschaden des Postvehikels und die Recyclingkosten der Sendung.

Viele, wenn nicht alle, Behörden, Privatfirmen und Serviceanbieter akzeptieren elektronische Formulare und Emailanfragen. Manche geben das nicht als den bevorzugten Kommunikationsweg an, aber sie würden trotzdem auf Emails antworten und elektronische Dokumente akzeptieren. Wenn man eine Emailadresse und eine elektronische Signatur (ein Scan oder Foto der Unterschrift)  parat hat und weiß wie man Passwortschutz zu einem Dokument hinzufügt, hat man den Weg zum umweltfreundlichen Sparen gefunden. Manche Formulare stehen in einem nicht-editierbaren PDF-Format zur Verfügung. Es gibt allerdings mehrere Freewares,  mit denen man diese PDFs ausfüllen kann.

Und übrigens ist eine Hardcopy genauso gefährdet wie eine Softcopy. Man sollte die vielen Hände, die den gesendeten Brief anfassen, nicht unterschätzen!

Also, wie wäre es auch mit einem privaten Facebook-Event anstatt von Hochzeitseinladungen aus schwerem Papier? Wie wäre es mit einem elektronischen Gruß zu Geburtstagen und den Feiertagen? Wie wäre es mit einem elektronischen Notizzettel auf dem Smartphone anstatt eines  Handnotizzettels?

Die meisten Zeitschriften geben freien Online-Zugang zu den aktuellsten Headlines und dem Anzeigemarkt. Auf den Erwerb der täglichen Zeitschrift vom Kiosk zu verzichten ist günstiger. Dies wäre sogar noch besser, wenn die Datenzentren der Zeitschriften grüne Energien verwenden würden.

In großen Städten wie San Francisco, bekommt man den Kaffee-to-go preisgünstiger, wenn man seine eigene Tasse oder Thermosflasche mithat, und auf dem Pappbecher verzichten möchte. Vielleicht bietet das ja auch das Kaffeehaus um die Ecke an? Dann kann man auch die Plastik- oder Papiertüte an der Supermarktkasse weglassen, und Briefumschläge, Tüten und Behälter wiederverwenden, oder?

Darüber hinaus sind Küchenrollen eine Gefahr für das umweltbewusste Sparen. Man bemerkt nicht, wie oft man sie benutzt. Wenn die Küchenrolle da steht, ruft sie einen allzu oft zum Abtrocknen der Arbeitsplatte, Händetrocknen, Mundputzen, und sogar auch Naseschnäuzen. Die Rolle ist dann ganz schnell alle, und man verbraucht eine Rolle nach der Anderen. Demzufolge sollte man ein wieder verwendbares Tuch oder einen Schwamm benutzen. Dabei erzielt man bessere Resultate für einen Bruchteil der Küchenrollenkosten.

Das Auto und die deutschen öffentlichen Verkehrsmittel sind einige der Bequemlichkeiten des modernen Lebens. Aber wenn man die Möglichkeit dazu hat, kann man gerne auf das Autofahren verzichten, und zum Supermarkt zu Fuß gehen oder mit dem Fahrrad fahren.

Elektrik und Wasser sollte man umweltbewusst verbrauchen. Man sollte daran denken, das Wasser während des Körperabseifens unter der Dusche, des Zähneputzens und des Rasierens abzudrehen. Das Wasser, mit dem man das Gemüse gewaschen hat, kann beispielsweise sorglos zum Giessen der Pflanzen benutzt werden.

Es fällt einem am Anfang schwer, sich diese Alltagsroutine abzugewöhnen. Aber wenn man es geschafft hat und sie aus den Augen ist, dann ist sie auch fort aus dem Herzen. Zu Beginn des umweltbewussten Sparens ist es notwendig, eine gewisse Zeit zu investieren, aber schnell werden die neuen Angewohnheiten auch zur Routine.

Gucken Sie sich also bitte in Ihrem Alltag um. Lassen Sie Ihrer Kreativität freien Lauf, um Ihr Sparen umweltbewusst zu gestalten!
--------------------------------------------------------------------------------------------------------------------------------------
Meriem Ben-Salah Akin, multidisziplinäre Ingenieurin, Hobbykünstlerin und freiberufliche Kolumnistin. Sie ist momentan Doktorandin im Maschinenbau an der University of California Berkeley.

Samstag, 1. Dezember 2012

Jeden Tag ein wenig Geld sparen

Heute möchte ich einen neuen Gastbeitrag veröffentlichen. Olga ist eine freie Texterin und schreibt Artikel über Geld und Finanzen. Ich bin froh einen weiteren Gastautor auf meinem Blog begrüßen zu dürfen und ich freue mich auf neue Gastbeiträge.

Sparen Sie Stromkosten

Es wäre wirklich schön, jeden Tag ein wenig Geld zu sparen, und der Weg dahin geht über etwas ganz Alltägliches: Sparen Sie Stromkosten.

Es wird viel über Heizungskosten geredet, die ständig steigen, wo Brennstoffe bald ausgehen und neue Energiequellen gefunden werden müssen. Stromkosten nehmen sich dagegen wie der kleine Stiefbruder in der Debatte aus, obwohl Experten sich einig sind, gerade durch die kleinen Ersparnisse kann hier viel bewegt werden: zum einen direkt in den eigenen Geldbeutel, aber langfristig profitieren Allgemeinheit und Umwelt ebenso. Denn weniger Stromverbrauch heißt weniger Energiebedarf.

Das voll ausgestattete Haus, in dem Geld verpufft

Niemand will mehr ohne Waschmaschine, Kühlschrank oder Fernseher leben, wenn es nicht sein muss. Ebenso verhält es sich mit Telefon, Radio, DVD-Player und den hundert anderen Dingen, die man mit dem Saft aus der Steckdose betreibt.

Sie können schon Strom sparen, indem Sie Geräte wie Fernseher, Radio, DVD-Player, die bislang immer in den Standby-Modus geschaltet waren, wenn sie nicht benutzt wurden, ganz ausschalten. Das geht am einfachsten durch die Schaltung über eine Stromleiste mit Schalter, wo man dann gleich mehrere Geräte auf einmal abschaltet. Dafür muss man nicht einmal hinter das Buchregal greifen oder hinter den Fernsehschrank kriechen, denn es gibt Funksteckdosen, die man ganz simpel per Fernbedienung an- und ausschaltet. Sie können hier täglich zwischen 10 und 50 Watt Strom einsparen.

Schafft man sich neue Geräte an, so sollte man unbedingt bei den technischen Angaben auf den Stromverbrauch achten. Mittlerweile sollten alle Geräte automatisch diese Angaben auf der Verpackung enthalten, aber sonst bittet man den Verkäufer um das technische Datenblatt oder sucht im Internet diese Informationen. Speziell bei Druckern kann man darauf achten, wie schnell das Gerät in den Standby-Modus geht, wenn man es nicht braucht. Eventuell sollte man lieber eine längere Warmlaufzeit in Kauf nehmen, wenn dafür der Standby-Modus eben signifikant mehr Strom spart.

In der Küche sind Herd, Ofen und Kühlschrank die Elektrogroßgeräte. Der Kühlschrank sollte je nach Füllzustand optimiert gekühlt werden. Wo möglich, sollten auch für Gemüsefach und andere Kühlzonen unterschiedliche Kältegrade festgelegt werden. Ja, sogar mit dem aufgeräumten Kühlschrank lässt sich Strom sparen: denn wer nicht so lange suchen muss, bei dem steht die Kühlschranktür auch nicht so lange offen.
Beim Herd sollte man immer mit der Restwärme der Herdplatten kalkulieren und diese entsprechend herunterdrehen oder auch ganz ausschalten, wenn genügend Wärme vorhanden ist, um das Essen fertig zu garen. Beim Ofen sollte man langes Vorheizen meiden und auch hier den Ofen so früh wie möglich abschalten und einfach die gestaute Restwärme zum Fertigbacken nutzen. Man geht davon aus, dass bei Back- oder Garzeiten im Ofen, die länger als 40 Minuten dauern, der Ofen dann so gut aufgeheizt ist, dass er die benötigte Temperatur noch zehn Minuten oder gar länger beibehalten wird.

Daneben ist natürlich auch eine regelmäßige Prüfung der Preisliste des Stromanbieters unerlässlich und gegebenenfalls ein Anbieterwechsel.

Wenn Sie den günstigsten Stromanbieter gefunden und dann auch noch all diese kleinen Maßnahmen ergriffen haben, dann wird zum Monatsende ein feines Sümmchen zusammen gekommen sein.

Mittwoch, 14. November 2012

Ausgaben minimieren bei der Freizeitlektüre


Heute möchte ich meinen ersten Gastbeitrag veröffentlichen. Moby, als ein weiblicher Leser, teilt hier mit, wie sie ganz einfach redundante Ausgaben vermieden und ihre Sparquote erhöht hat. Ich bin froh einen Gastautor auf meinem Blog begrüßen zu dürfen und ich freue mich auf weitere Gastbeiträge.

Neulich kam ich nach Hause und teilte meinem Freund mit, dass ich von nun an Zeitschriften nur noch im Internet lesen würde, um Geld zu sparen. Er fragte mich daraufhin, ob ich nicht über dieses Thema einen Eintrag in diesem Blog schreiben will und hier ist er also, mein Eintrag.

Ja, ich bin bekennende Gala-Bunte- und In-touch-Leserin. Peinlich? Ja, ist es mir manchmal. Aber ich bin Juristin und wälze tagsüber anspruchsvolle Probleme, da kann ich mir manchmal nichts Schöneres vorstellen, als mich entspannt auf die Couch zu legen und mich darüber zu informieren, ob Brad und Angelina jetzt endlich heiraten und wie Jen Aniston dazu steht. Aber wenn es oft vorkommt, dass ich geschafft nach Hause kommen, müssen da eben auch eine Menge Zeitschriften her, die jeweils immerhin mit zwischen 1,90 EUR (In Touch) und sage und schreibe 6,00 EUR (Vogue) zu Buche schlagen. Im Monat oder gar im Jahr kann das durchaus der Preis eines Kurzurlaubs zusammenkommen.  Mein Freund – zahlenbegeistert – ist meine Zeitschriften durchgegangen und hat ausgerechnet, das rund 20,00 EUR im Monat zusammenkommen, also 240,00 EUR im Jahr (und er weiß nicht einmal, dass ich einige schon weggeschmissen habe, der Betrag also nochmal 10,00 EUR pro Monat höher sein dürfte, das wären 360,00 im Jahr!!!).

Deshalb habe ich mir irgendwann überlegt, dass man all diese Zeitschriften auch im Internet lesen kann, auf www.gala.de, www.bunte.de oder auch www.womenshealthmag.com. Und das Ganze ist ebenso bequem mit dem Laptop oder gar dem I-Phone – all diese Zeitschriften gibt es natürlich auch im App-Format – auf der Couch wie mit der Zeitschrift in Papierform – und ich spare mir den Weg zum Kiosk. Aber das Wichtigste für diesen Blog ist natürlich, dass das Ganze – genau – GRATIS ist, denn eine Internetflatrate hat heutzutage jeder.

P.S.: Für Leute, die sich für die Schwächen der Promis nicht so interessieren, gibt es natürlich auch www.sueddeutsche.de, www.spiegel-online.de oder natürlich auch www.auto-motor-und-sport.de. Googeln Sie doch einfach mal Ihre Lieblingszeitschrift!